Sehr geehrte Damen und Herren, wir bedanken uns für Ihr Interesse an unserem Marktkommentar.

Verfasst von
CHRISTIANE WENZEL
Gründerin und Geschäftsführung (CIO)
Liebe Leser,
Gerade in den aktuellen Zeiten, generiert aktives Risiko-/Return Management bei CLO-Investments Alpha, insbesondere:
• im Timing bei der Steuerung von Käufen
• bei der Wahl des CLO-Wertpapieres
• im aktiven Risikomanagement
Was sind die Hintergründe?
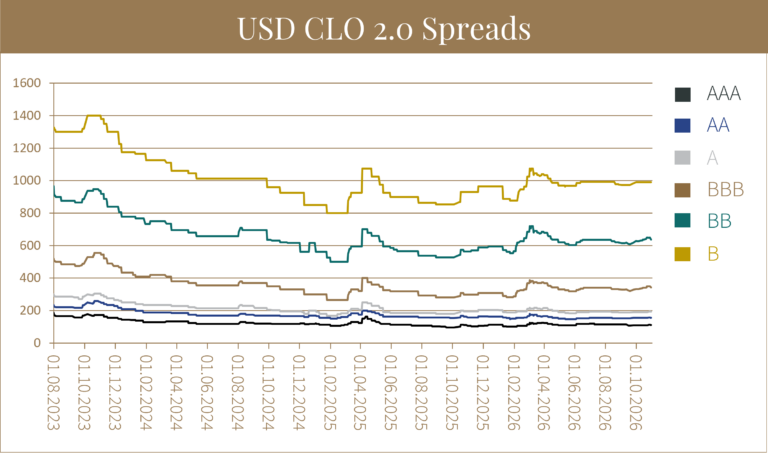
Im Oktober differenzierten sich die CLO-Märkte zunehmend nach Qualität: AA- und A-Tranchen blieben vergleichsweise stabil, während BBB-Tranchen stärker auseinanderliefen und insbesondere Mezzanine- und Equity-Tranchen unter Druck gerieten. Diese Entwicklung zeigte
sich sowohl in Europa als auch in den USA.
Geopolitische Unsicherheit, Inflationssorgen und höhere Zinserwartungen prägten das Marktumfeld. Eine umfangreiche Neuemissionspipeline und der kritischere Blick auf schwächere Schuldner belasteten zusätzlich. Die Sorgen um Frankreichs Staatsfinanzen verstärkten die Verunsicherung. Die zunächst im Markt für syndizierte Unternehmenskredite sichtbare Volatilität erfasste im Oktober auch die CLO-Märkte.
Die Auswahl der Tranche allein reicht dabei nicht aus: Kreditpoolqualität, bisherige Managementleistung und Transaktionsjahrgang rückten stärker in den Fokus. Die Unterschiede zwischen einzelnen CLOs wurden deutlicher. Bei Mezzanine-Neuemissionen wurde die Spreadeinengung aus den Vormonaten teilweise wieder zurückgenommen.
Das Pricing vorrangiger Tranchen blieb dagegen vergleichsweise stabil. Für BBB und darunter verlangten Investoren teilweise wieder höhere Risikoprämien. Der Primärmarkt blieb aufnahmefähig. Zugleich belasteten enge Loan-Spreads und ein begrenztes Angebot geeigneter Kredite die Ertragsperspektiven der Equity-Tranchen.
Für das Fondsmanagement bedeutet das: Kaufzeitpunkt, Manager- und Wertpapierauswahl sowie konsequentes Risikomanagement werden entscheidender. Das IG-Segment zeigte sich insgesamt robust – die zunehmende Spreizung erfordert jedoch eine sorgfältige Auswahl und eröffnet zugleich selektive Kaufgelegenheiten.
CLO-Rendite
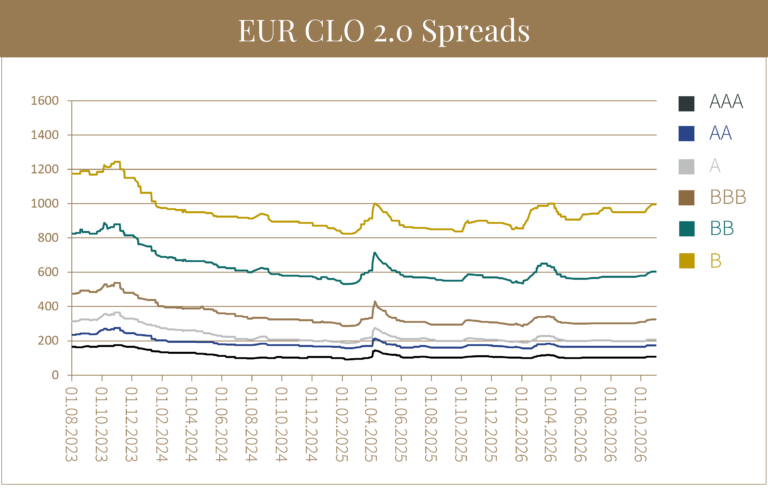
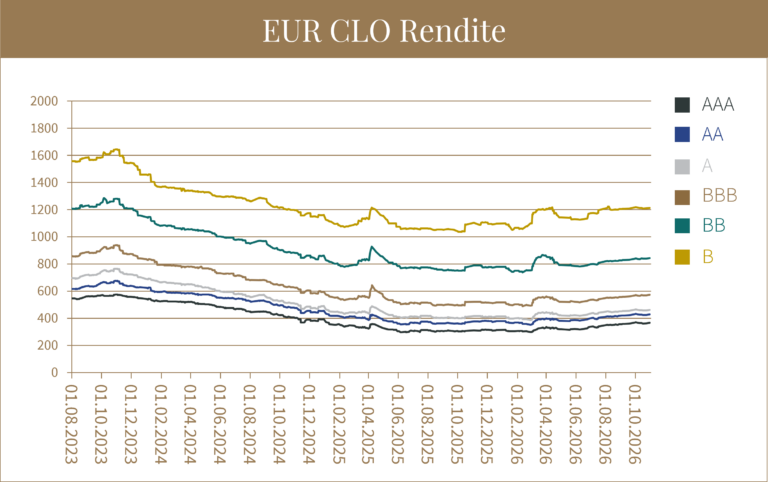
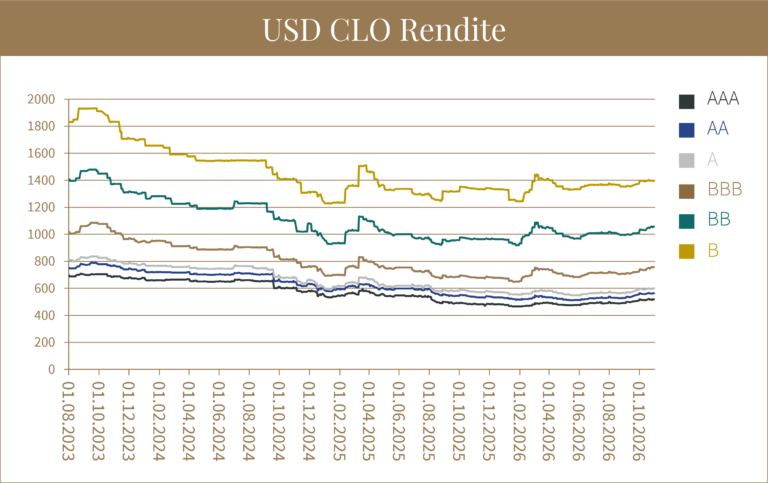
Im Oktober weiteten sich die Spreads europäischer CLO-Tranchen über alle Ratingklassen
hinweg aus, besonders deutlich im Lower-Mezzanine-Bereich. Gleichzeitig stieg der 3-Monats-
Euribor weiter an, sodass die laufenden Renditen im europäischen CLO-Markt insgesamt
anstiegen.
Trading Aktivitäten
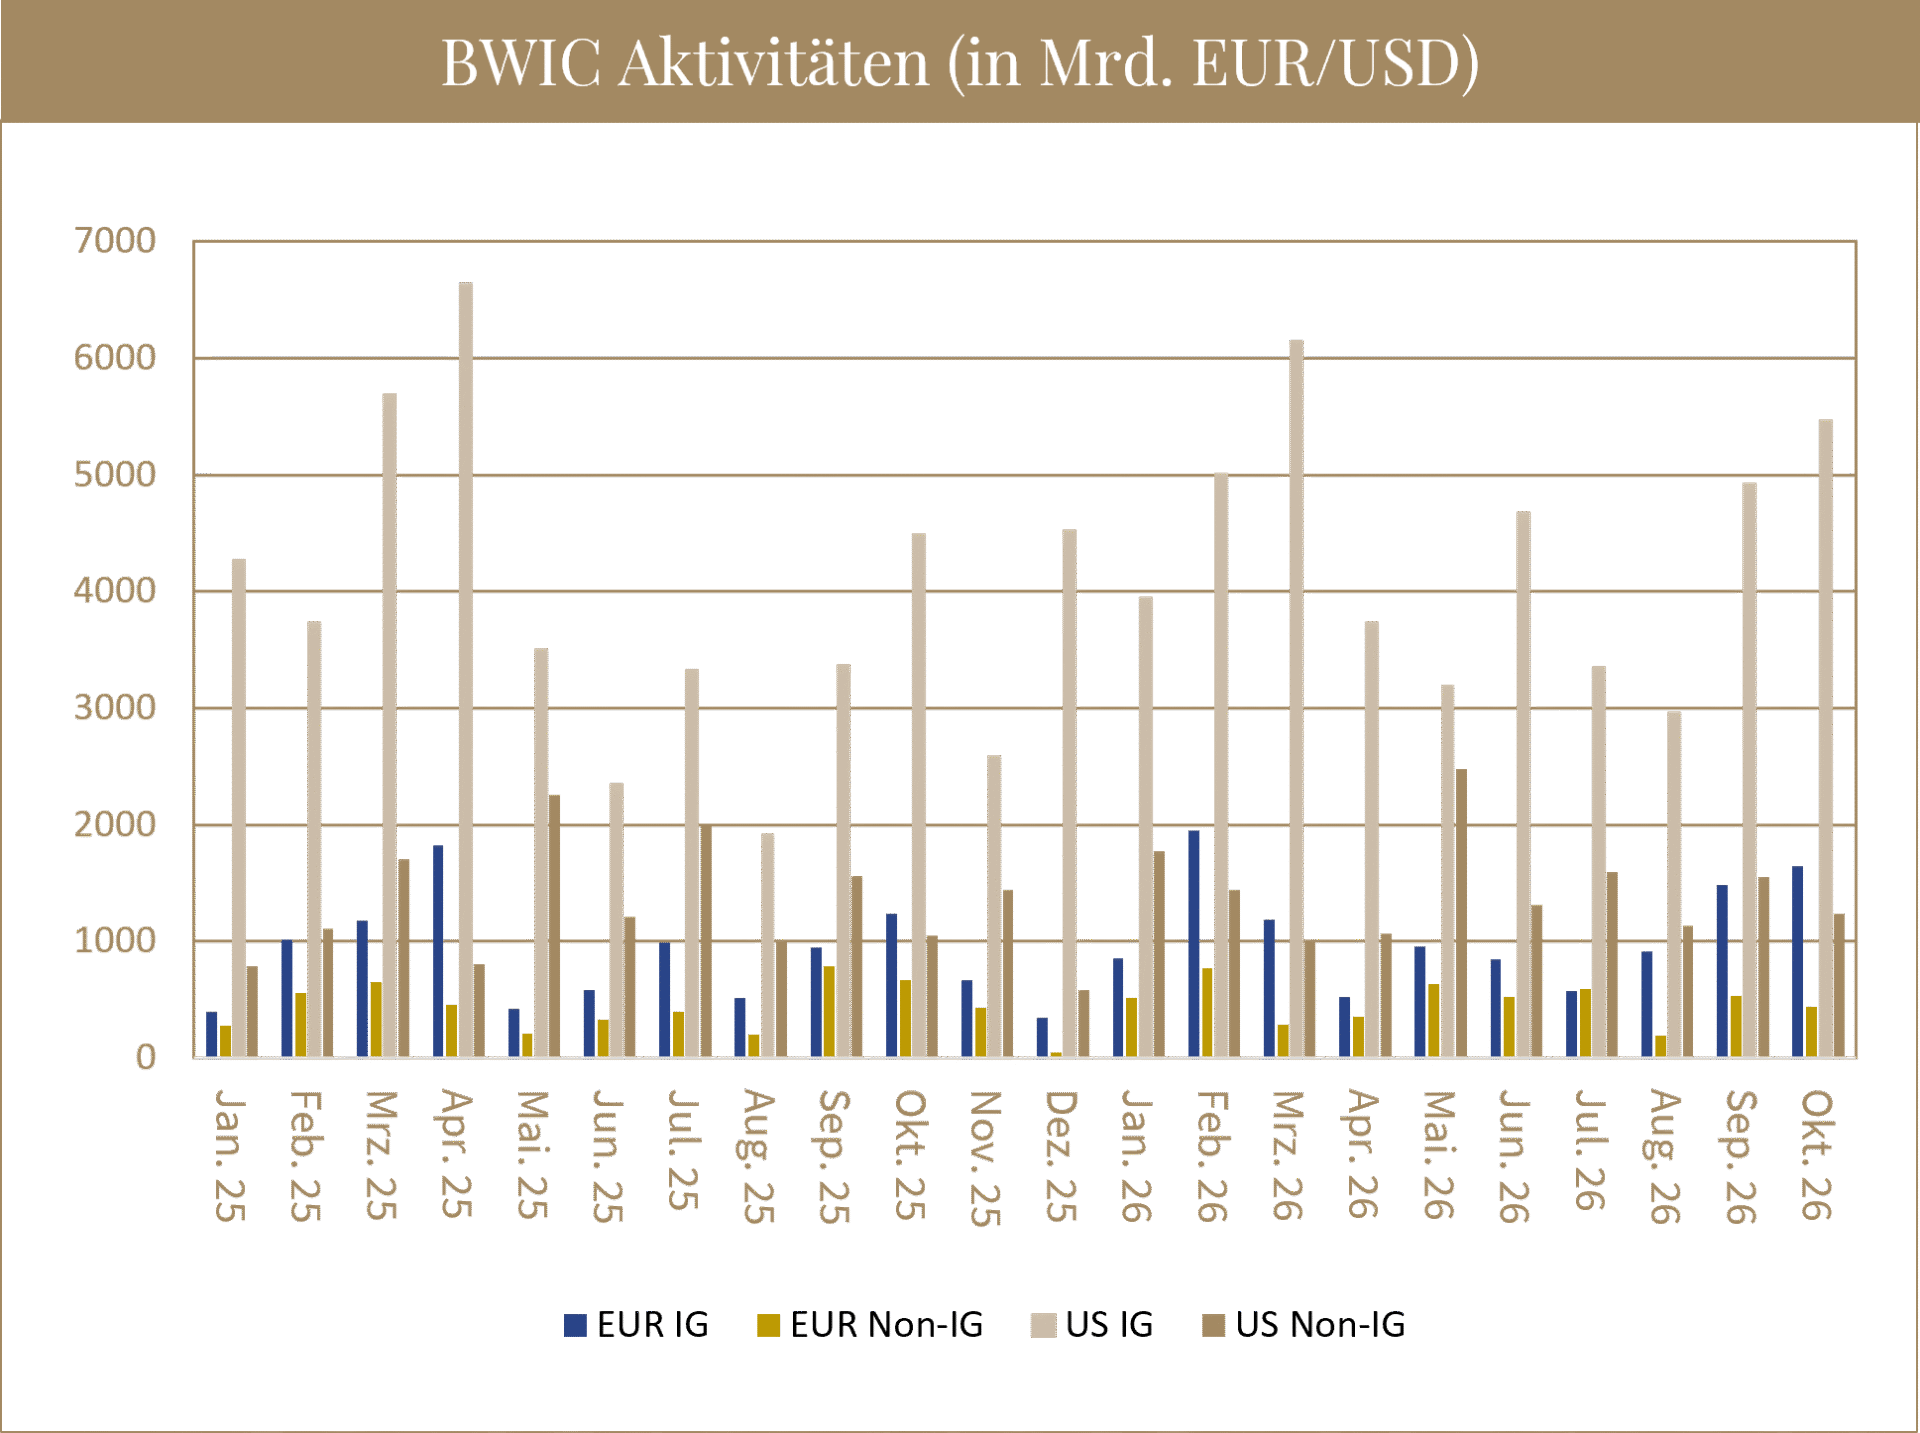
Im Oktober konzentrierte sich die Handelsaktivität an den europäischen und US-amerikanischen
Sekundärmärkten erneut verstärkt auf AAA-Tranchen, die weiterhin den größten Teil des CLOMarktes
ausmachen. Der Handel in den nachrangigen Ratingklassen blieb verhaltener.
Insbesondere im unteren Ratingsegment war eine geringere Marktaktivität zu beobachten, da
die angebotenen Positionen von etwas schwächerer Qualität teilweise nicht gehandelt wurden.
CLO-Neuemissionen und Refinanzierungen
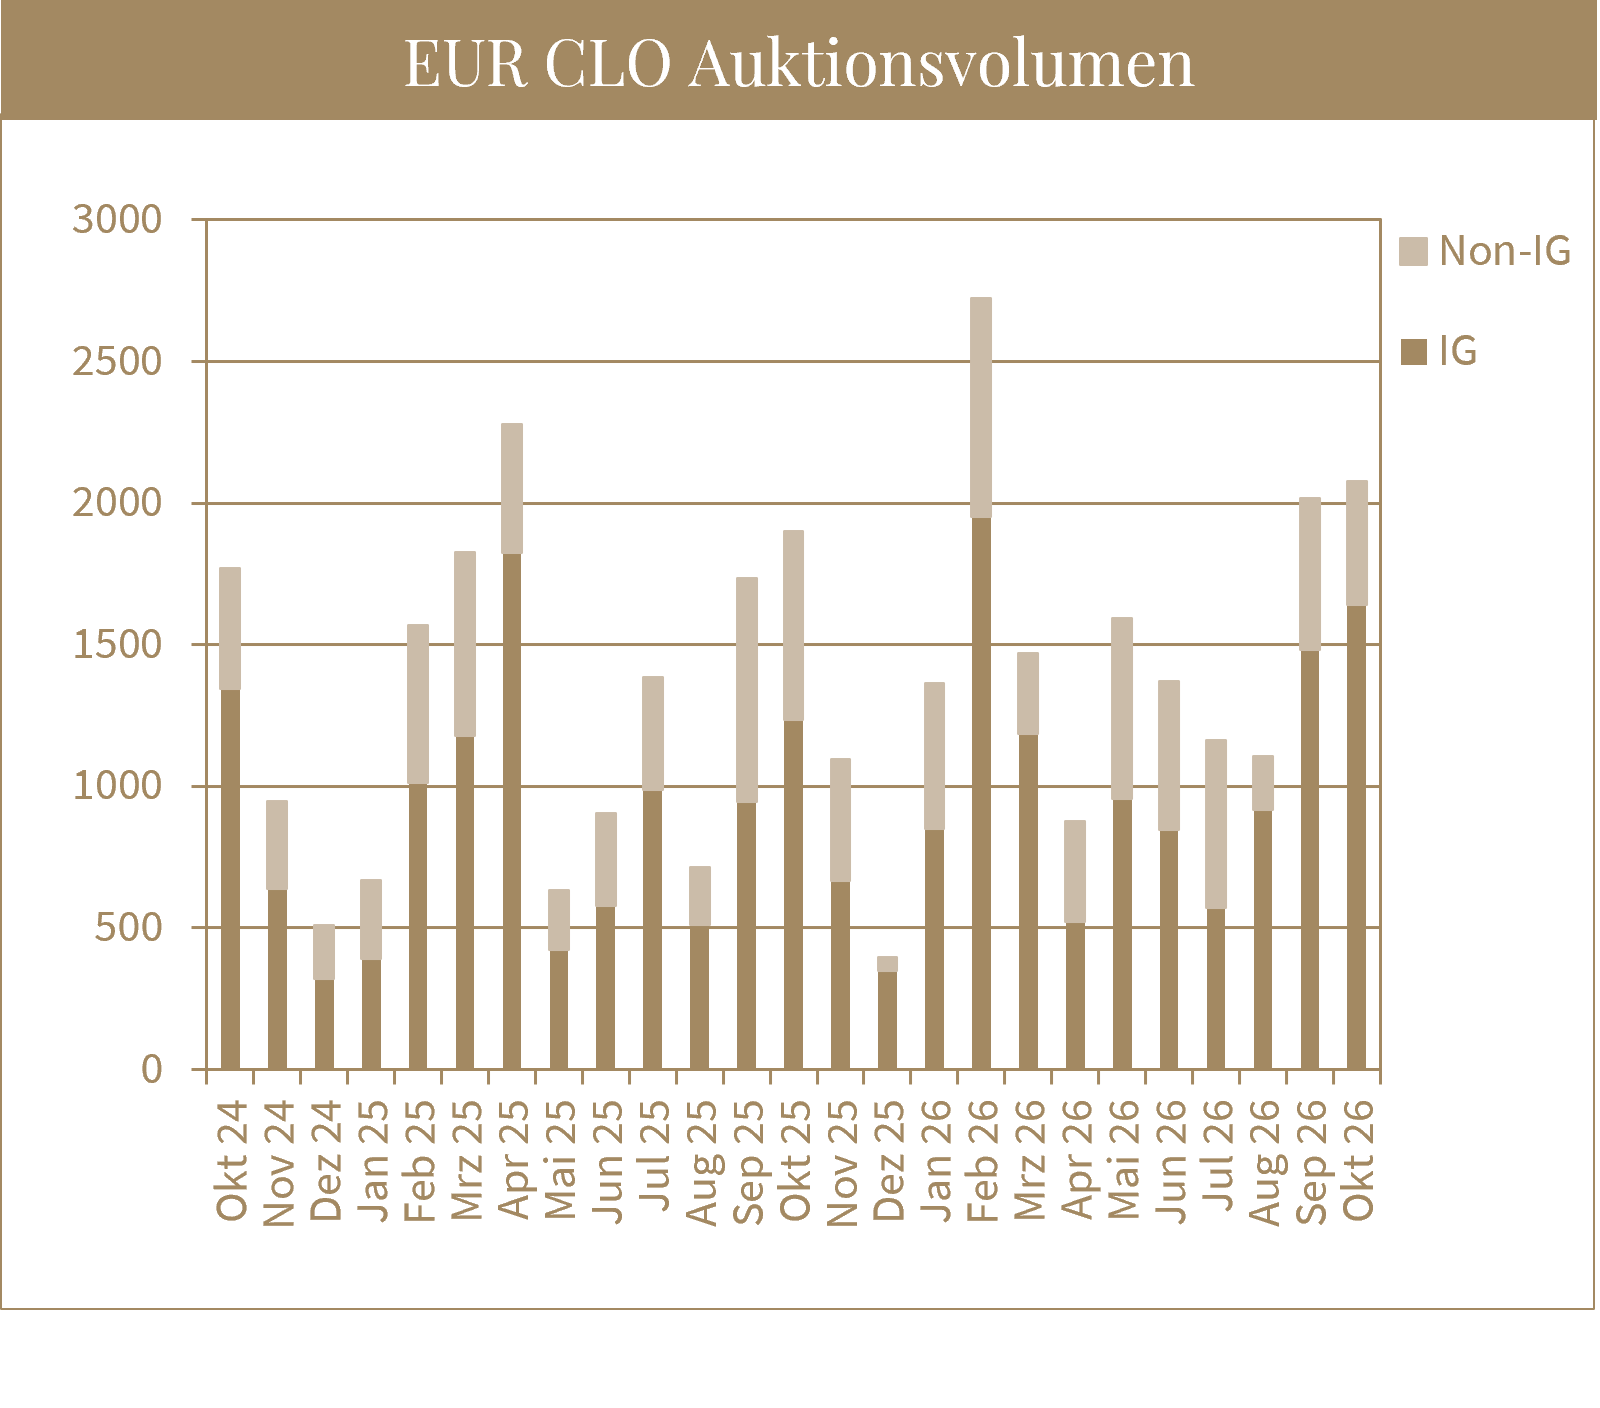
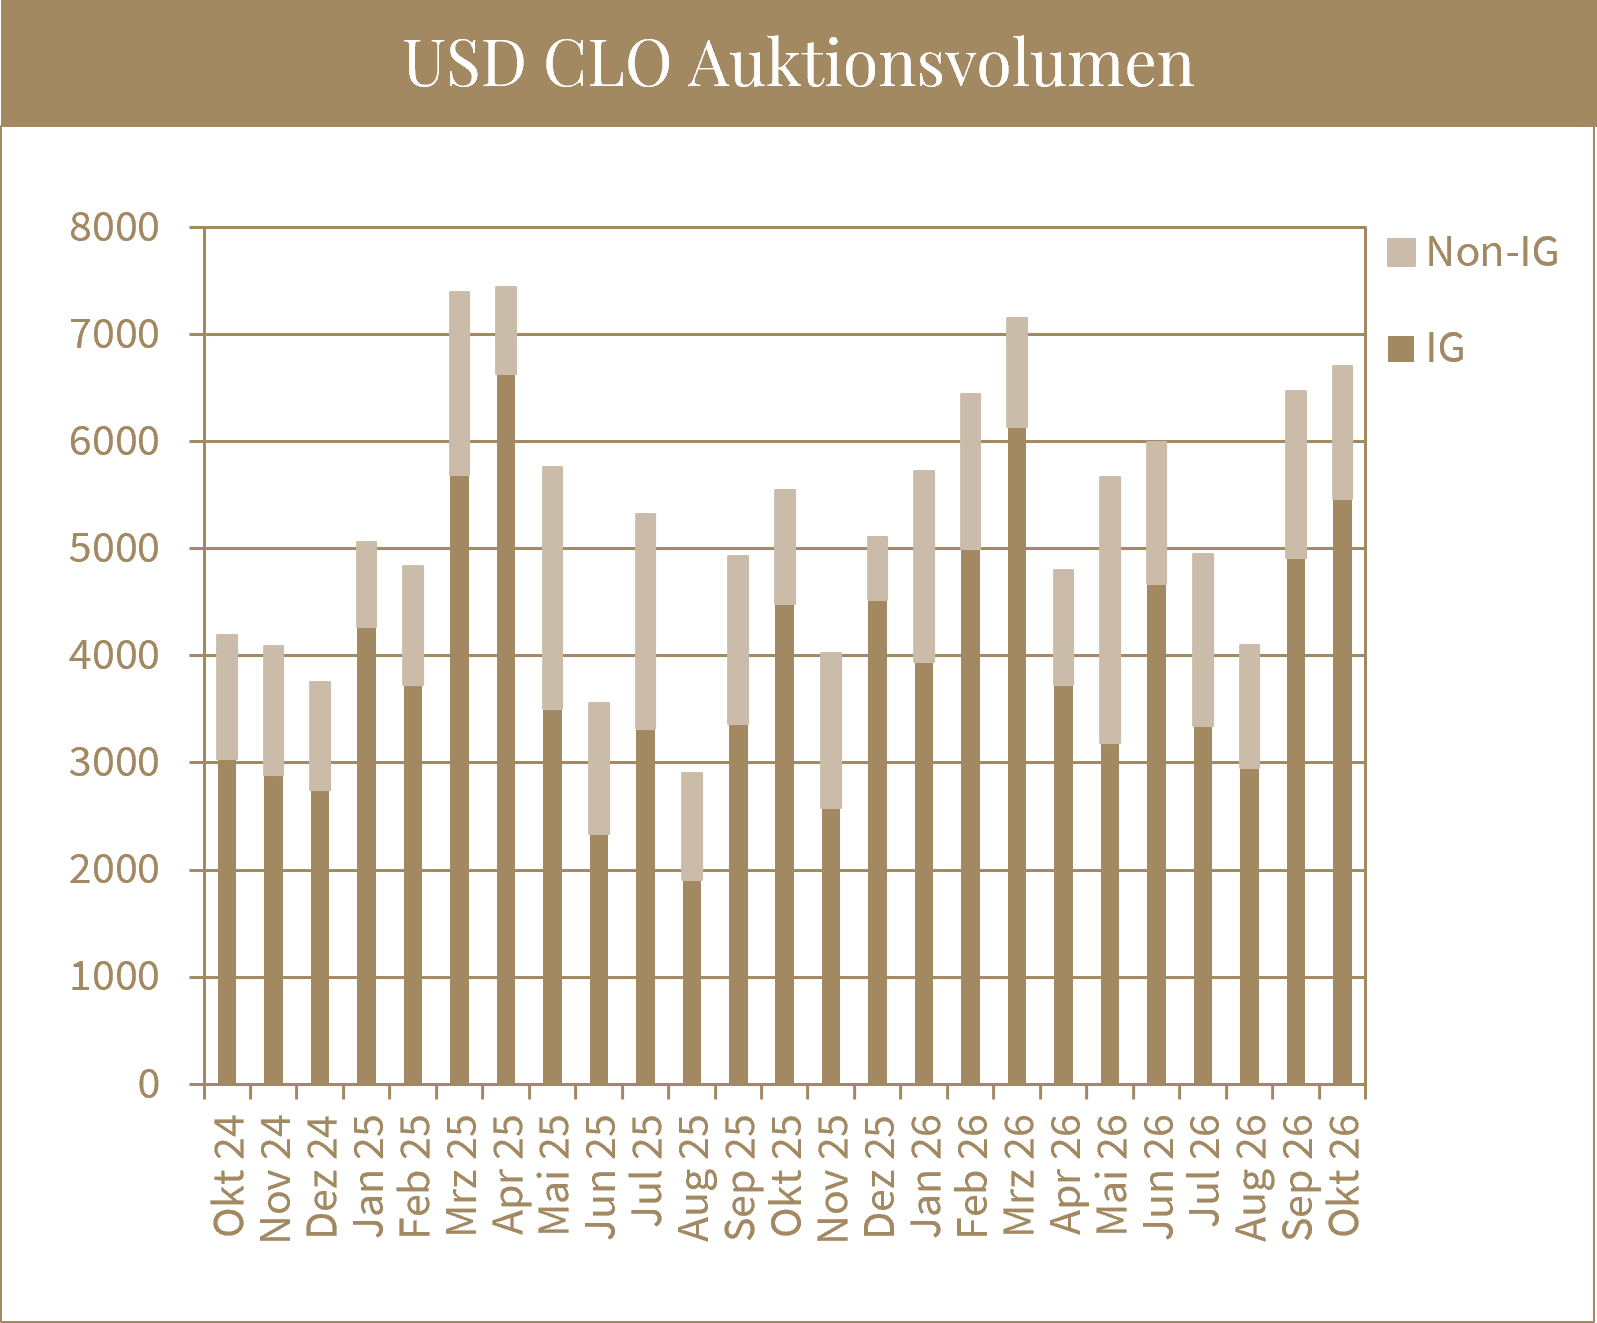
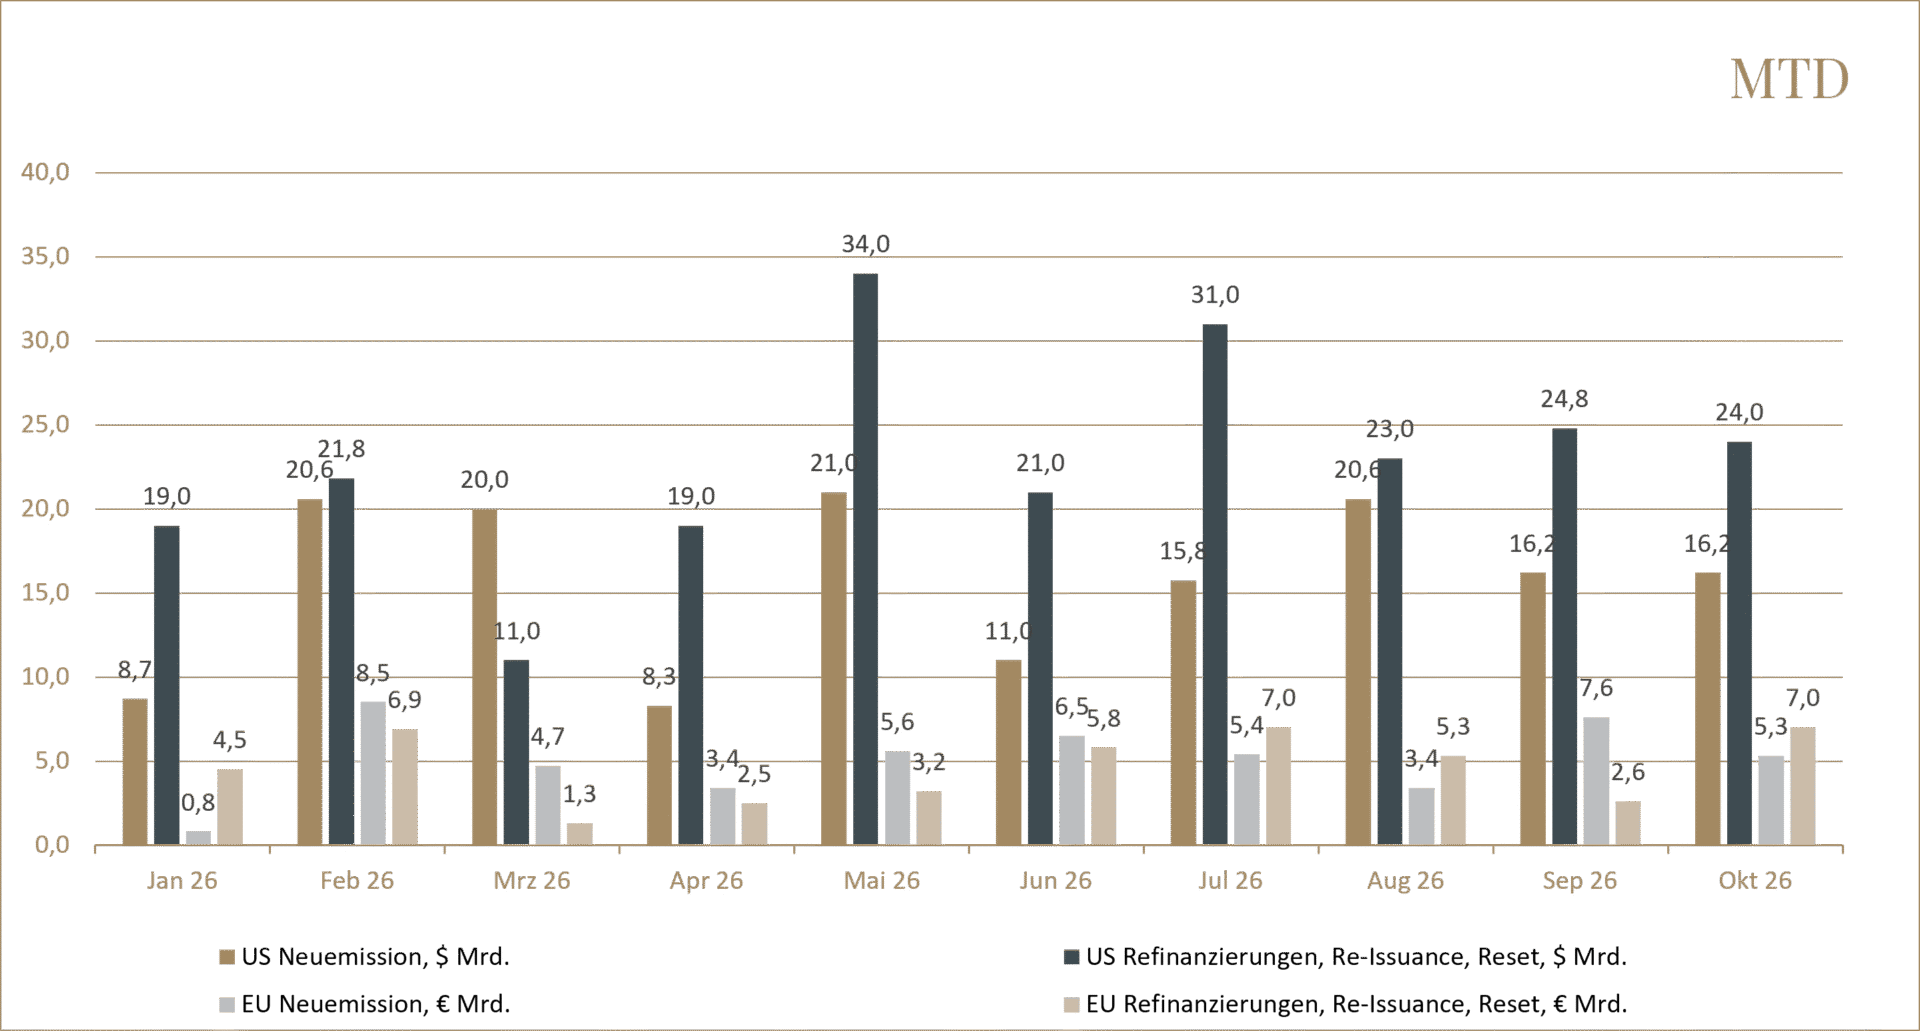
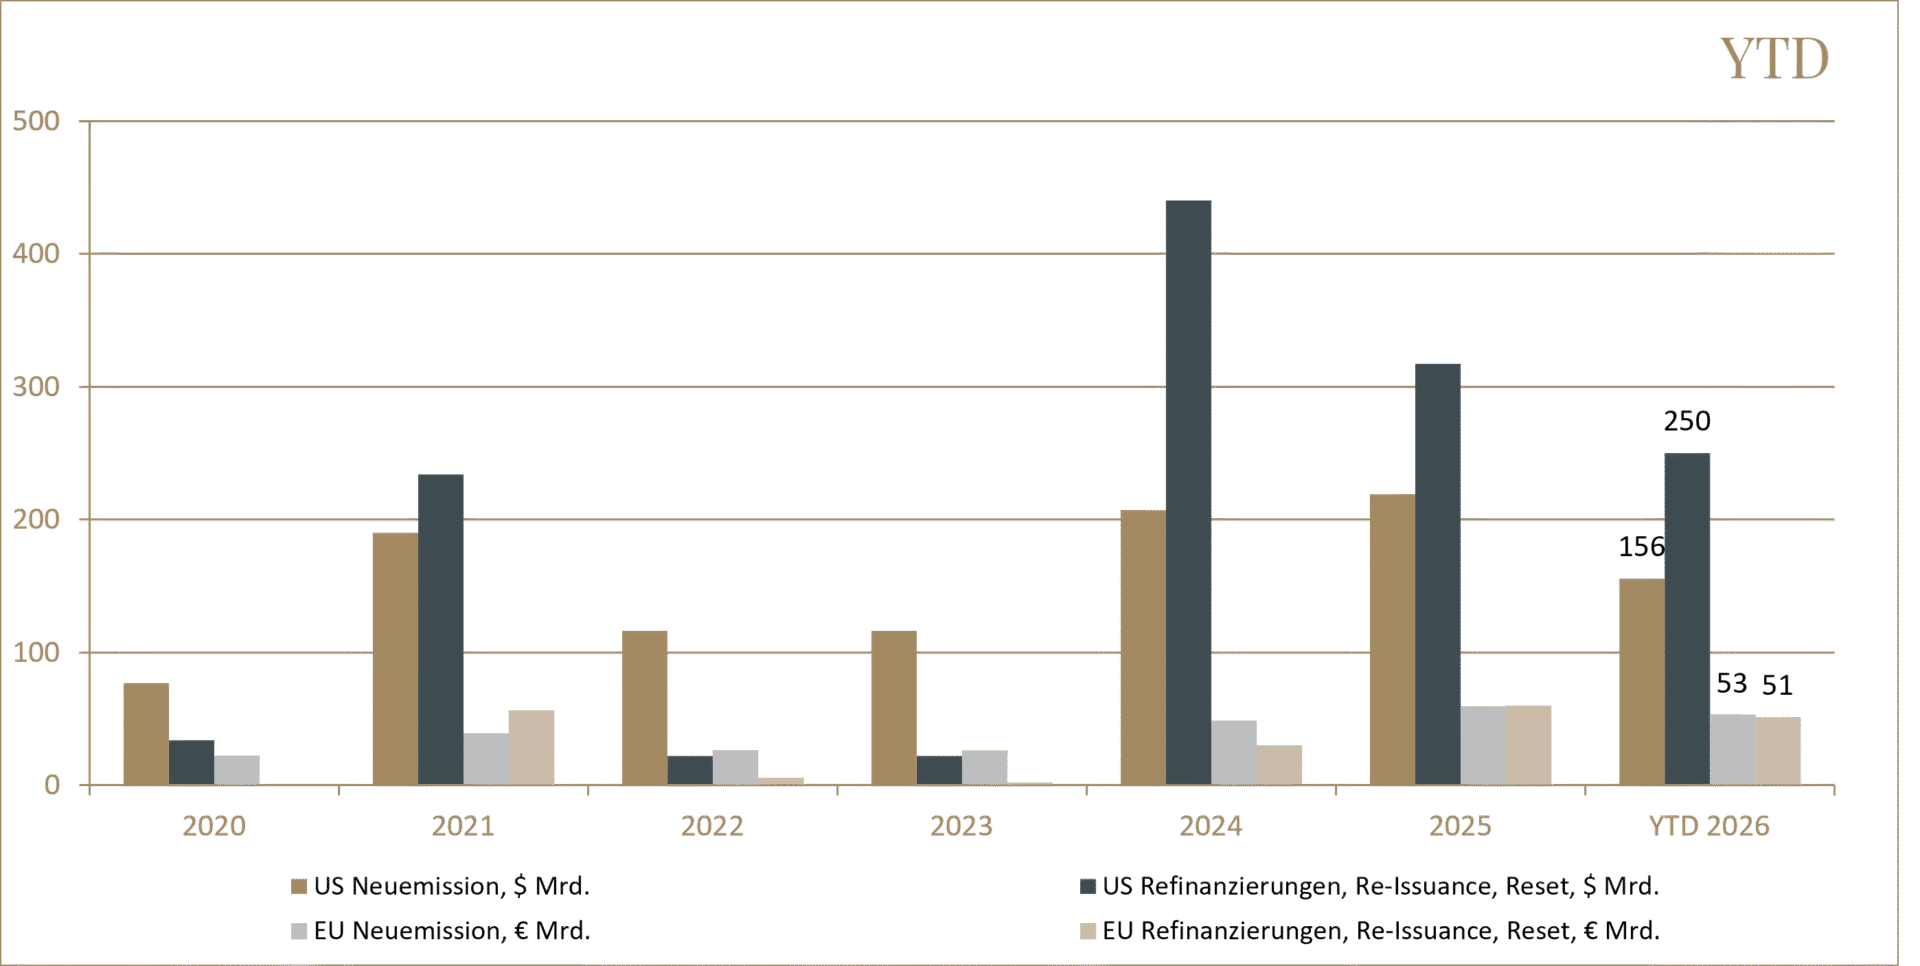
Der CLO-Primärmarkt zeigte sich im Oktober weiterhin aktiv, wobei sich die Entwicklung in Europa und den USA unterschiedlich darstellte. In den USA blieb das Volumen der Neuemissionen gegenüber dem Vormonat gleich, während es in Europa leicht zurückging. Bei Refinanzierungen und Resets ging die Aktivität in den USA gegenüber dem Vormonat leicht zurück, während sich das entsprechende Volumen in Europa nahezu verdreifachte.
CLO-Besicherungspools (Besicherte Unternehmenskredite)
Der Oktober war im Leveraged-Loan-Markt von einer zunehmenden Eintrübung des Marktumfelds und einer spürbaren Korrektur der Kreditpreise geprägt. Besonders deutlich zeigte sich dies in Europa, wo der Leveraged Loan Total Return Index im Monatsverlauf um -1,07 % nachgab. In den USA fiel der Rückgang mit -0,22 % deutlich moderater aus. Seit Jahresbeginn liegen die Märkte dennoch bei einer positiven Performance von +1,86 % in Europa und +3,02 % in den USA.
Seit Ende September ist die Volatilität am europäischen Leveraged-Loan-Markt deutlich angestiegen. Auslöser waren unter anderem die politischen und fiskalischen Unsicherheiten in Frankreich, steigende Zinsen sowie einzelne idiosynkratische Kreditereignisse. Insbesondere im Telekommunikationssektor gerieten mehrere Emittenten unter Druck, was teilweise auch die Bewertungen anderer Kredite innerhalb des Sektors belastete.
Die Korrektur führte auch zu einer Normalisierung der zuvor überhitzten Bewertungen: Während im September – laut Einschätzung von Kreditspezialisten – noch über 40 % der europäischen Loans über Par gehandelt wurden, liegt dieser Anteil inzwischen bei rund 10 %. Damit hat sich die bereits zuvor beobachtete Differenzierung In den USA gerieten Leveraged Loans ebenfalls unter Druck, allerdings in geringerem Umfang.
Neben der allgemeinen Zinsvolatilität belasteten insbesondere Unsicherheiten hinsichtlich der hohen Investitionen im Technologiesektor und deren langfristiger Rentabilität die Marktstimmung. Gleichzeitig nahm das verfügbare Kreditangebot zu, während die Nachfrage etwas nachließ. Dies führte zu sinkenden Sekundärmarktpreisen und einer stärkeren Differenzierung zwischen den einzelnen Kreditprofilen, wobei insbesondere schwächere Schuldner unter Druck standen. Insgesamt bleiben Leveraged Loans aufgrund des attraktiven laufenden Ertrags sowie der strukturell starken CLO-Nachfrage weiterhin interessant.
Die Gesamtperformance dürfte dabei maßgeblich durch den laufenden Ertrag getragen werden, während negative Kursbewegungen weiterhin Gegenwind darstellen. Vor diesem Hintergrund gewinnen eine aktive Kreditselektion und die Fähigkeit der Manager, Marktverwerfungen gezielt zu nutzen, weiter an Bedeutung.
Quellen: Bloomberg, S&P Global, CLO-Marktdaten, Infinigon Capital, Octus, Morningstar/LSTA
Die enthaltenen Aussagen zur Marktlage stellen unsere eigene Ansicht der geschilderten Umstände dar. Hiermit ist weder eine Allgemeingültigkeit noch eine Anlageberatung oder -empfehlung verbunden.