Sehr geehrte Damen und Herren, wir bedanken uns für Ihr Interesse an unserem Marktkommentar.

Verfasst von
CHRISTIANE WENZEL
Gründerin und Geschäftsführung (CIO)
Liebe Leser,
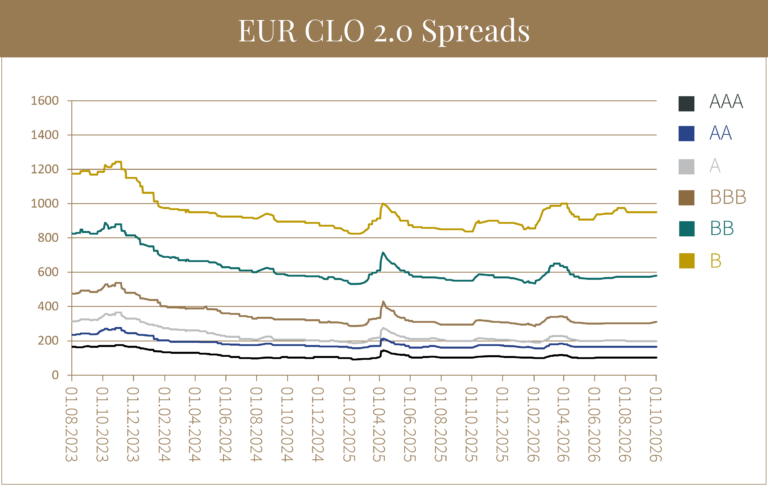
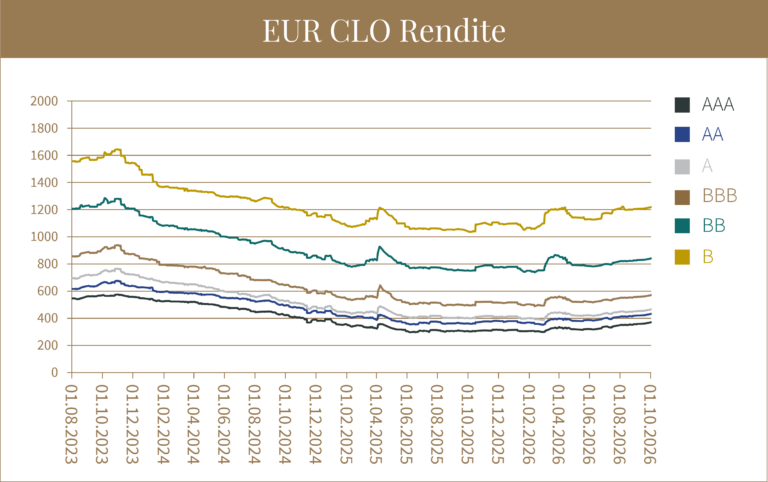
Der europäische CLO-Markt hat sich im September, nach einem ruhigeren August, recht aktiv zurückgemeldet. Wir beobachteten eine starke Nachfrage nach CLOs im Investment Grade Segment, wie auch in BB CLO Tranchen.
Wie von uns im Sommer kommuniziert und erwartet dürfte die regulatorische Besserstellung von CLOs für Solvency-Investoren die Nachfrage auf längere Zeit beflügeln. Bei AAA sahen wir trotz einer robusten Nachfrage keine weiteren signifikanten Spreadeinengungen während bei Mezzanine und BB Tranchen die gute Nachfrage zu weiteren Spreadeinengungen geführt hat. Bei B Tranchen macht sich die geopolitische Lage, Energiepreise und Inflationssorgen bemerkbar, sodass wir dort stabile bis leicht herauslaufende Spreads gesehen haben. Die CCC Buckets in den CLO-Collateral Pools, wie auch die Loans unter 80%, hatten sich auf konstantem Niveau gehalten.
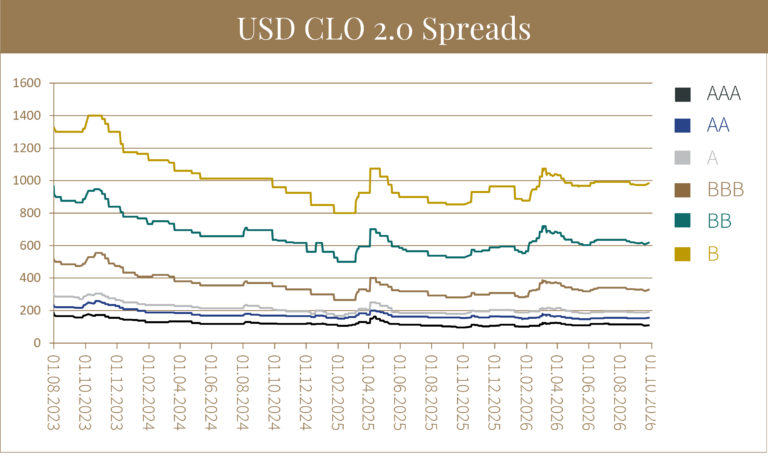
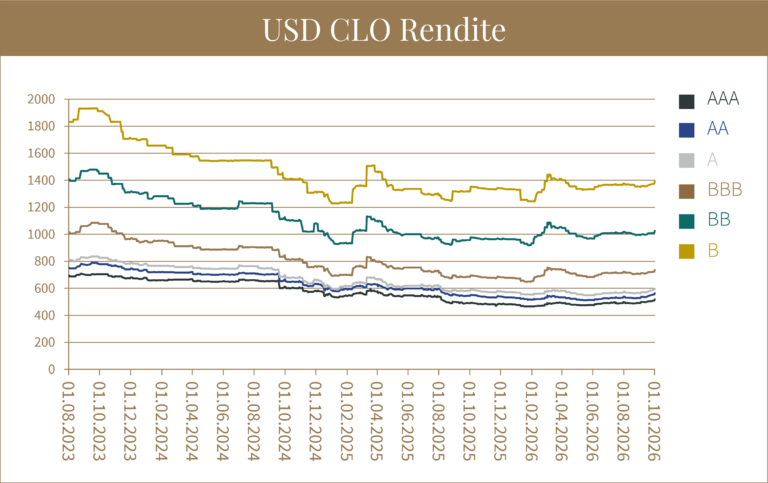
Der US CLO-Markt war nahezu Gleichlauf, wenn man die sehr leichten Spreadanstiege bei Mezzanine CLO-Tranchen vernachlässigt.
CLO-Rendite
Im September sorgte der weitere Anstieg des 3-Monats-Euribors bei europäischen IG CLO-Tranchen erneut für einen Anstieg der laufenden Renditen, während die Spreads weitgehend seitwärts tendierten. Im Non-IG-Bereich zeigte sich weiterhin eine stärkere Differenzierung – bei schwächeren Profilen und Kreditpools weiteten sich die Risikoaufschläge aus, während sie bei qualitativen weitgehend stabil geblieben.
In den USA stieg die SOFR ebenfalls weiter an, gleichzeitig weiteten sich die CLO-Spreads im September wieder leicht aus.
Trading Aktivitäten
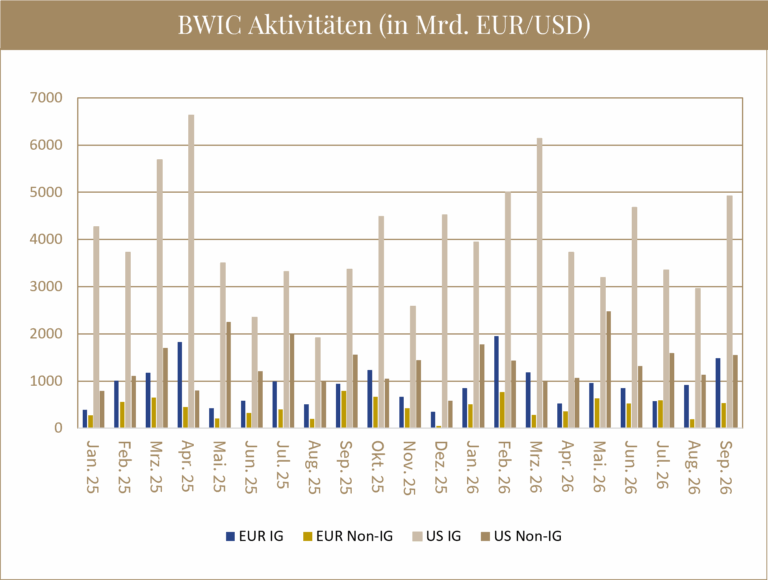
Sowohl am europäischen als auch am US-Sekundärmarkt blieb die Nachfrage im September auf hohem Niveau. AAA-Tranchen standen dabei weiterhin besonders im Fokus, gleichzeitig nahm der Handel in den übrigen Rating-Kategorien gegen über dem Vormonat deutlich zu. Lediglich beiden A-Tranchen war eine leichtrückläufige Aktivität zu beobachten.
CLO-Neuemissionen und Refinanzierungen
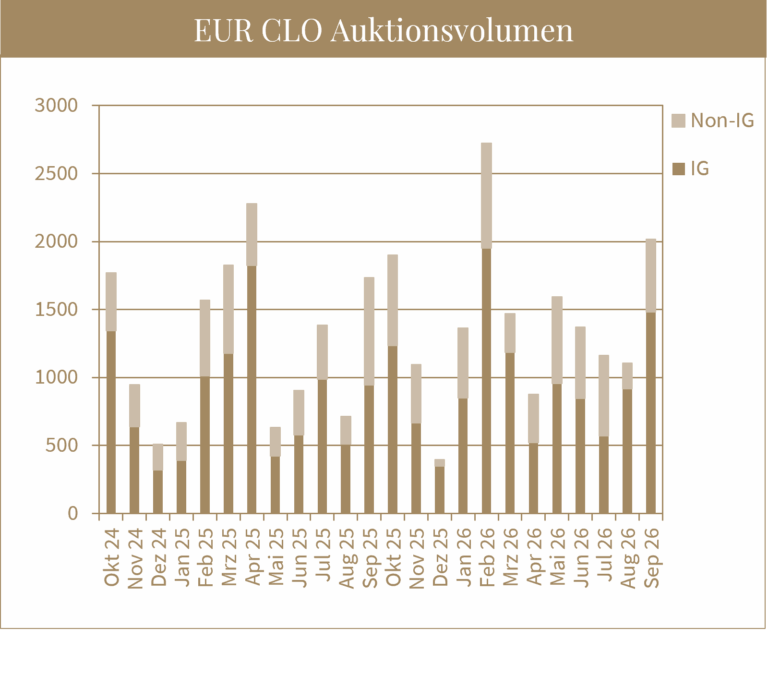
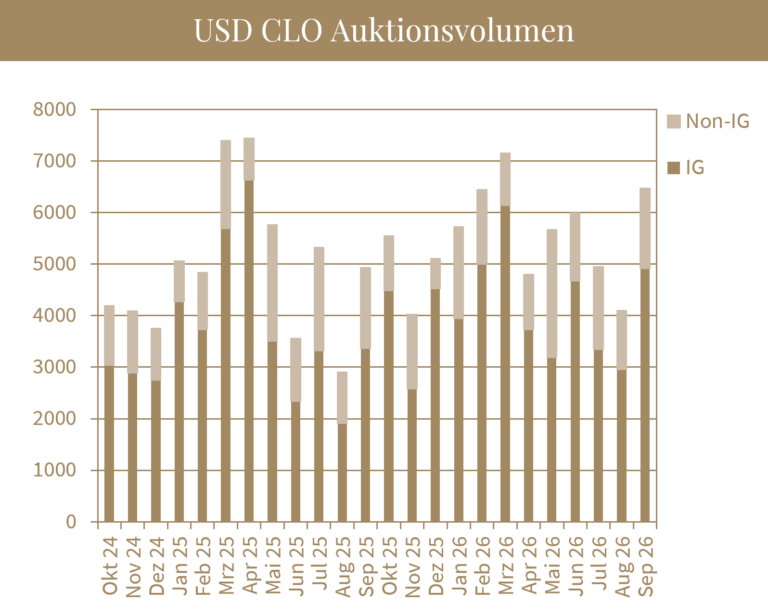
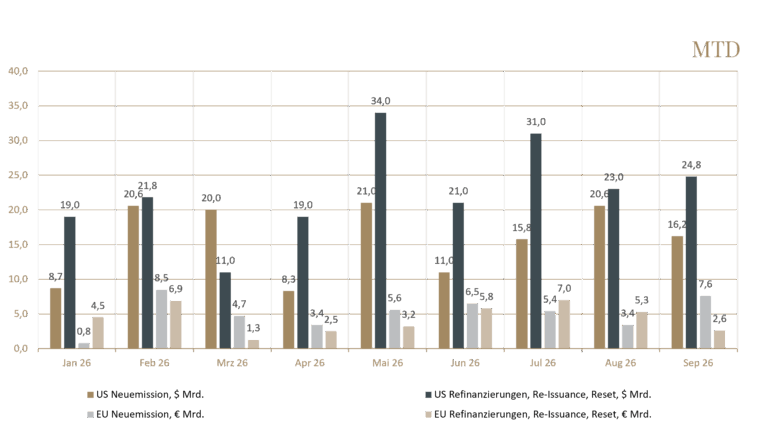
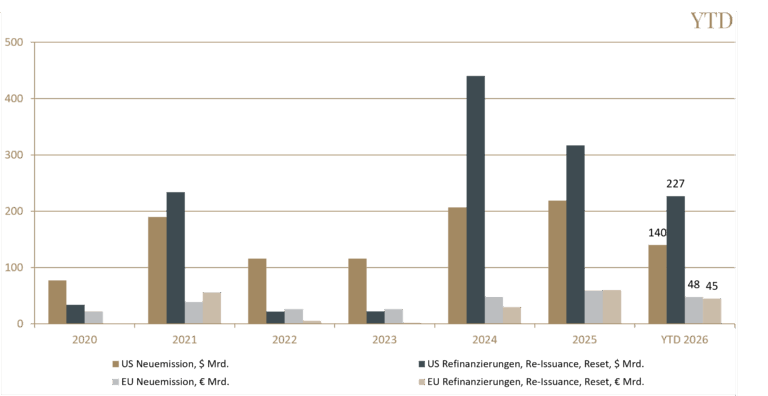
Mit der Rückkehr der Marktteilnehmer aus der Sommerpause nahm die Aktivität am CLO-Primärmarkt im September wieder deutlich zu. Die Nachfrage blieb hoch, insbesondere Refinanzierungen und Resets standen weiterhin stark im Fokus. Gerade bei älteren Transaktionen bieten sich für die Manager attraktive Möglichkeiten, die teilweise noch höheren Finanzierungskosten der ursprünglichen AAA-Tranchen durch eine Refinanzierung bzw. einen Reset zu günstigeren aktuellen Konditionen zu reduzieren.
Auch die Neuemissionstätigkeit in Europa zog gegenüber dem Vormonat deutlich an. Damit zeigte sich der europäische Primärmarkt im September wieder deutlich aktiver als noch im August, während gleichzeitig die hohe Nachfrage nach bestehenden Transaktionen über Refinanzierungen und Resets anhielt.
CLO-Besicherungspools (Besicherte Unternehmenskredite)
Im europäischen Leveraged-Loan-Markt blieb das Umfeld im September von einer weiterhin hohen Nachfrage bei gleichzeitig zwar angestiegenem aber weiterhin relativ begrenztem Neuangebot geprägt. Der europäische Leveraged Loan Total Return Index legte im Monatsverlauf um +0,28 % zu und liegt damit seit Jahresbeginn bei +2,66 %. In den USA betrug die Monatsrendite +0,21 %, entsprechend einer YTD-Performance von +3,24 %.
Nach der Sommerpause nahm die Neuemissionstätigkeit im Leveraged-Loan-Markt wieder zu. Gleichzeitig blieb der Investorenappetit für die Anlageklasse hoch, unterstützt durch die anhaltend starke CLO-Aktivität sowie die weiterhin attraktive laufende Verzinsung von Leveraged Loans. Laut JPMorgan beläuft sich die Pipeline für die Finanzierung von Leveraged-M&A-Transaktionen auf knapp 40 Mrd. EUR in Europa und rund 92 Mrd. USD in den USA.
Für den weiteren Jahresverlauf dürfte vor allem die Angebotsseite an Bedeutung gewinnen.
Während die CLO-Nachfrage den Loan-Markt weiterhin unterstützt, könnte eine zunehmende M&A-Aktivität für deutlich mehr Neuangebot sorgen. Erste Marktindikationen deuten bereits auf eine gut gefüllte Leveraged-Finance-Pipeline in Europa und den USA hin. Damit dürfte wieder mehr Loan-Angebot in den Markt kommen und das bislang sehr günstige Verhältnis von Nachfrage und Angebot zunehmend ausbalancieren. Gleichzeitig begrenzen die bereits engen Spreads das weitere Potenzial auf der Preisseite.
Die Verschiebung von Private Credit zurück in den liquiden Broadly-Syndicated-Loan-Markt setzt sich ebenfalls fort. Der BSL-Markt gewinnt zunehmend hochwertige Finanzierungen zurück, da größere und qualitativ stärkere Kreditnehmer bei offenen Kapitalmärkten wieder Zugang zu attraktiven Konditionen und einer breiteren Investorenbasis erhalten. Dies unterstreicht die zunehmende Konkurrenz zwischen Private Credit und dem liquiden Loan-Markt um qualitativ hochwertige Kreditnehmer.
Quellen: Bloomberg, CLO-Marktdaten, Infinigon
Die enthaltenen Aussagen zur Marktlage stellen unsere eigene Ansicht der geschilderten Umstände dar. Hiermit ist weder eine Allgemeingültigkeit noch eine Anlageberatung oder -empfehlung verbunden.